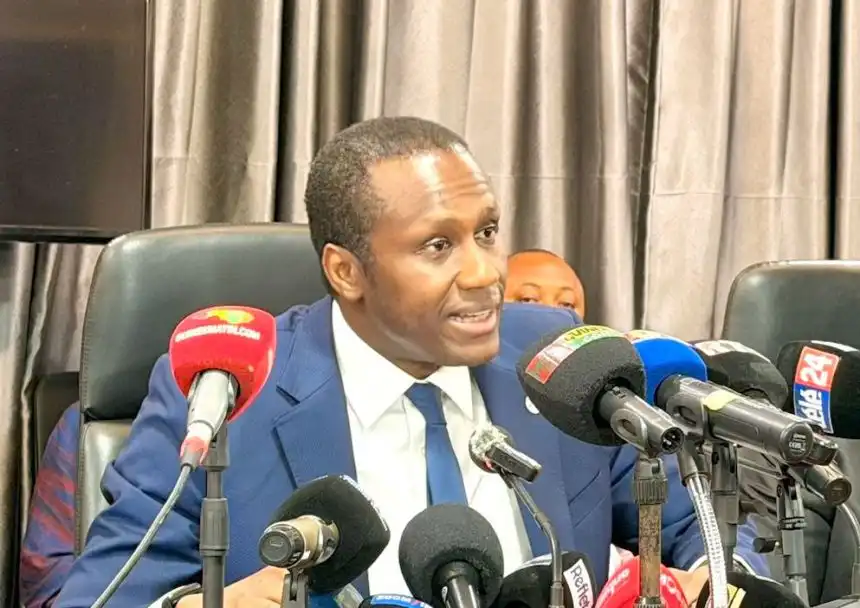
Lancée le 25 septembre avec un montant initial de 2 500 milliards de francs guinéens (GNF), l’opération d’emprunt obligataire de l’État guinéen a permis de mobiliser au total 4 579 milliards de GNF. Cet emprunt, proposé sur une durée de cinq ans, est assorti d’un taux d’intérêt annuel de 11 %. Alors que certains économistes jugent ce taux élevé, notamment en comparaison avec ceux pratiqués dans les pays limitrophes, comme le Sénégal et la Côte d’Ivoire, Guinee360 a interrogé le gouverneur de la Banque centrale de la République de Guinée (BCRG), Karamo Kaba, en marge de l’adoption, par l’Assemblée nationale, du volet recettes du projet de loi de finances rectificative (PLFR) 2026.
Guinee360 : L’emprunt obligataire, initialement fixé à 2 500 milliards de GNF, a finalement permis de mobiliser près du double. Qu’est-ce que cela signifie ?
Karamo Kaba : Cela signifie déjà qu’il y a une grande attractivité pour l’État guinéen. Cela signifie aussi que les Guinéens sont des gens rationnels, parce que le taux de 11 % qui est proposé est très intéressant par rapport à l’inflation, qui est de 5,2 %. Cela veut dire qu’en termes réels, les Guinéens ont tout à fait raison de pouvoir souscrire à cette obligation et de participer à l’effort de redressement du pays.
Certains économistes estiment que le taux de 11 % est trop élevé, notamment lorsqu’on le compare aux taux auxquels le Sénégal et la Côte d’Ivoire empruntent sur les marchés financiers. Comment expliquez-vous cet écart ? Alors, vous savez, les économistes, il y en a de toutes les écoles. Il n’y a pas une chose sur laquelle les économistes sont d’accord. Alors, effectivement, il y a des gens qui émettent l’opinion que les 11 % sont un peu élevés par rapport à ce qu’on observe au niveau des pays limitrophes. Alors, nous, ce qu’on dit, c’est que, effectivement, c’est vrai, il faut le dire, c’est vrai. Mais le taux directeur dans la zone UEMOA est plus faible que le taux directeur de la Banque centrale de Guinée, qui est de 9,50 %. Au niveau de la zone UMOA, je crois qu’on est aux alentours de 3 %.
Ce qu’il faut savoir également, c’est que ce sont des pays qui ont une monnaie qui est liée à l’euro. Donc, lorsqu’ils font des emprunts, ces emprunts-là sont comme des emprunts en euros puisque c’est en CFA. Nous, ce qu’on peut dire au niveau de la Guinée, c’est que ces 11 % sont en baisse par rapport à ce qu’on faisait auparavant. Il y a trois ans, lorsqu’on a émis ces obligations, on avait fait du 14 %. En 2024, on est passé à 12,5 %. Et maintenant, on est à 11 %. Ça veut dire que, parce que la Banque centrale baisse ses taux directeurs, cela se reflète sur les conditions d’emprunt au niveau de l’État. Mais moi, ce que je voudrais dire également, c’est que lorsque vous faites un emprunt, c’est un contrat entre un emprunteur et un prêteur. Le prêteur, il prête l’argent, mais l’emprunteur, il est plus conscient de sa situation financière que le prêteur. Vous êtes d’accord avec moi ?
Et donc, pour que le prêteur prête son argent, il faut que le taux d’intérêt soit assez intéressant, qu’il puisse déjà couvrir le risque de contrepartie, le risque de défaut. Alors, Dieu merci, la Guinée n’a jamais fait défaut. On n’a jamais fait défaut et on ne compte pas commencer à faire défaut. Mais vous avez également un risque d’inflation qu’il faut couvrir, vous avez un risque de réinvestissement. Il y a tellement de risques que vous devez couvrir par rapport à cette rémunération de 11 %. Mais ce que je voudrais dire également, c’est qu’on nous dit aujourd’hui que le taux de 11 % est trop important. Si vous regardez un pays comme le Brésil, le Brésil est dans le G20, c’est l’une des 20 plus grandes économies du monde. Sur la même échéance de cinq ans, pour laquelle la Guinée emprunte à 11 %, le Brésil emprunte à 15 %. Sur la même échéance de cinq ans, la Russie emprunte à 16 %. Sur une échéance de deux ans, la Turquie emprunte à 30 % ou à 33 %.
Donc, il faut qu’on se félicite. Ce qui a été fait est un succès, un succès phénoménal. Ces 11 %-là, ça va enrichir les Guinéens. Ce ne sont pas les banques que ça va enrichir parce que, derrière les banques, ceux qui bénéficient de ces intérêts, ce sont des Guinéens. Donc, si des Guinéens obtiennent 11 %, c’est bien pour leur pouvoir d’achat. Moi, je suis content que des Guinéens participent à l’effort de redressement de la Guinée. Je suis content quand on voit qu’on a levé sur le marché guinéen 500 millions de dollars. Le programme avec le Fonds monétaire international est beaucoup plus bas. On a peut-être 400, je ne sais pas combien, mais, en tout cas, il y a de la ressource en Guinée, il y a de la capacité. Ce que nous devons faire maintenant, c’est créer les conditions pour que, de façon régulière, comme dans tous les pays du monde, les États viennent sur les marchés se refinancer. C’est quelque chose de normal dans tous les autres pays.
La dette américaine est de 40 000 milliards. Et donc, tous les jours, l’État américain, le premier État du monde, vient sur le marché financier pour se refinancer, pour financer son déficit. Donc, ce qu’on fait en Guinée n’a rien d’extraordinaire et, vraiment, moi, je voudrais féliciter les Guinéens pour cet acte patriotique qu’ils ont accompli en venant souscrire massivement à cet emprunt obligataire.
Certains s’inquiètent du fait que l’État guinéen puise dans les mêmes ressources que les citoyens. N’y a-t-il pas un risque de réduire les financements disponibles pour l’entrepreneuriat et les entreprises ?
Alors, je pensais que vous alliez me parler de la liquidité, parce que c’est ça qui est dans la bouche de tout le monde ici. Mais ce qu’il faut savoir, c’est que lorsque l’État fait une émission obligataire et que les banques y souscrivent, il y a une question qu’on doit examiner : il faut voir d’où vient cet argent. Si cet argent est de l’argent nouveau, provenant de dépôts à vue, là, dans ce cas-là, ça peut poser un problème au niveau du financement des entreprises.
Mais dans le cas d’espèce, qu’est-ce qu’on a vu ? Qu’est-ce qu’on voit ? On voit que les 4 579 milliards, en fait, c’est la mobilisation d’une épargne qui était là depuis très, très longtemps. Ce ne sont pas des dépôts à vue récents. Ce sont des gens qui avaient de l’argent depuis très longtemps et qui le mobilisent pour pouvoir financer l’État. Et ce que je voudrais vous dire aussi, c’est que les 4 579 milliards, c’est une petite goutte d’eau par rapport à tout ce qui existe en Guinée. Si vous regardez aujourd’hui les ressources des banques, on est à 93 000 milliards de francs guinéens. Ça, c’est pour les banques, c’est pour le secteur formel. Si vous regardez maintenant le secteur informel, on va dire qu’on a à peu près un chiffre équivalent. Je pense même qu’il est au-dessus.
En fait, ce que ce succès dit, c’est qu’il n’y a pas de problème de financement en Guinée. Si quelqu’un a un bon dossier et qu’il va dans une banque, il se fait financer. Le problème qu’il y a en Guinée, c’est un problème au niveau de tout ce qui concerne les droits de propriété. Nous avons également un problème au niveau de la justice, qui fait que les banques, étant régulièrement condamnées, réduisent en fait la voilure. C’est ça, en fait. Donc, lorsque nous allons mettre en place l’identifiant bancaire unique pour les entreprises et pour les particuliers, les banques pourront distinguer les bons clients des mauvais clients. En fonction de cela, elles pourront différencier leurs conditions de financement en appliquant une prime de risque adaptée à chaque client. Ainsi, le client qui est un bon client, qui respecte ses engagements et qui les honore à temps, aura un taux préférentiel. Celui qui est mauvais aura un taux assorti d’une pénalité.
Voilà, en gros, ce que je voudrais dire pour finir. C’est vraiment saluer la presse, parce qu’on doit faire l’éducation financière de notre population. On doit expliquer aux gens ce qu’on fait de cet argent-là. Cet argent-là, on ne le prend pas pour faire des dépenses courantes. Il servira à construire des routes, à construire des hôpitaux.