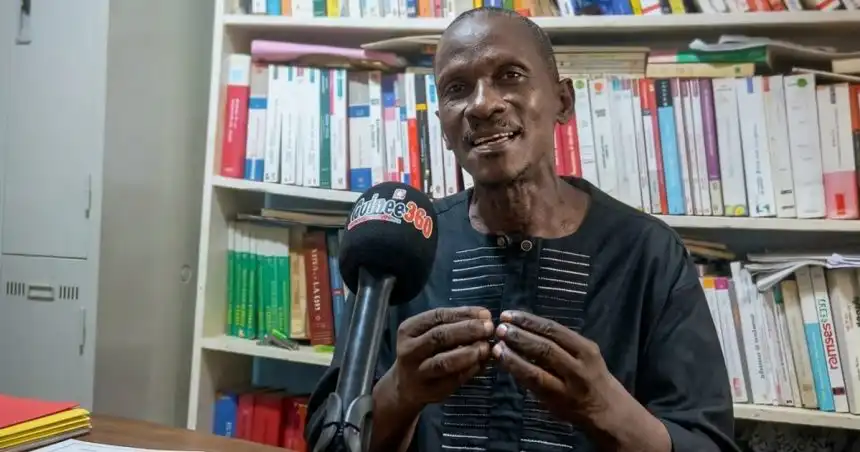
Dans cet entretien accordé à Guinée360, l’économiste Alhassane Makanera Kaké analyse les enjeux de l’emprunt obligataire lancé par le gouvernement guinéen. Il en défend le principe, notamment pour ses avantages en matière de mobilisation de l’épargne nationale et de financement de l’économie, tout en relativisant les critiques sur son taux d’intérêt de 11 %. Il revient également sur les risques liés à l’endettement, le financement du secteur privé et la disponibilité des liquidités. Pour lui, la réussite de cette opération dépendra surtout de la transparence dans l’utilisation des fonds et du respect des engagements pris envers les souscripteurs.
Guinée360 : Pour commencer, que représente concrètement cet emprunt obligataire pour l’économie guinéenne et pour les citoyens ?
Alhassane Makanera Kaké : L’emprunt obligataire permet à l’État de mobiliser des ressources pour financer ses besoins lorsque les recettes publiques ne suffisent pas à couvrir les dépenses. Le Trésor dispose de plusieurs mécanismes de financement, notamment les dépôts des entreprises publiques, les correspondants contractuels et les bons du Trésor, qui sont des placements à court terme. Lorsqu’il s’agit de mobiliser des ressources sur une période supérieure à un an, l’État peut recourir aux obligations.
Jusqu’ici, la Guinée s’est largement tournée vers les financements extérieurs. Or, l’endettement en devises expose le pays aux fluctuations des taux de change, qui peuvent alourdir considérablement le coût du remboursement. Les conditions sont également fixées par les marchés internationaux.
À l’inverse, le recours à l’épargne nationale présente plusieurs avantages. Le premier est que l’État emprunte dans sa propre monnaie et rembourse en francs guinéens, sans subir le risque de change. Le deuxième est qu’il maîtrise le taux d’intérêt et le troisième, qu’il fixe lui-même l’échéance de remboursement, ici prévue sur cinq ans.
Ce mécanisme peut également contribuer à la lutte contre l’inflation en immobilisant temporairement une partie de l’épargne des particuliers. L’argent reste dans l’économie, mais il n’est plus immédiatement disponible pour la consommation.
Au-delà des avantages économiques, cette opération peut-elle également avoir des implications sur les relations entre l’État et les citoyens ?
Oui. C’est un aspect important que beaucoup de personnes ne prennent pas en compte. Lorsqu’un citoyen prête son argent à l’État, il crée un lien particulier avec les institutions publiques. Ils partagent désormais un destin commun.
Pour illustrer cela, je prends l’exemple d’un monsieur qui me devait 30 millions de francs guinéens. Lorsqu’il est tombé malade et que j’ai appris qu’il risquait de mourir, j’ai préféré dépenser deux millions pour le faire soigner. Pourquoi ? Parce que s’il mourait, je perdais mes 30 millions. En le sauvant, je lui donnais la possibilité de me rembourser progressivement.
C’est la même logique avec l’État. Lorsqu’un citoyen engage son épargne dans un emprunt obligataire, il a également intérêt à ce que l’État soit en mesure de respecter ses engagements.
Le dernier avantage, et le plus important, est le renforcement de la confiance entre les citoyens et l’État. Or, lorsqu’il existe une confiance entre les deux, le développement du pays est facilité.
La mobilisation des ressources semble avoir été une première réussite. Quelles sont désormais les conditions pour que cette confiance ne soit pas déçue ?
Il faut distinguer trois étapes : la mobilisation des ressources, leur bonne gestion et le remboursement des souscripteurs. La première étape a été un succès. Nous félicitons le gouvernement pour la confiance que les citoyens lui ont témoignée. Mais cette confiance ne signifie pas simplement que les citoyens ont accepté de mettre leur argent à sa disposition. Elle doit maintenant se traduire par une utilisation transparente et efficace des fonds.
Le gouvernement doit également respecter tous ses engagements, notamment le paiement des intérêts et le remboursement des montants souscrits, dans les délais et sans contraintes administratives. Il ne faudrait pas que cet emprunt connaisse le même sort que certaines pratiques du passé, où des citoyens avaient placé leur confiance dans l’État sans parvenir à récupérer leur argent.
C’est un mariage. Si le couple fonctionne bien, c’est un mariage réussi. Dans le cas contraire, c’est un divorce. Et si les citoyens divorcent avec le gouvernement, les conséquences peuvent durer des générations.
Le taux d’intérêt de 11 % suscite des critiques chez certains économistes, qui le jugent élevé en le comparant notamment aux taux pratiqués au Sénégal et en Côte d’Ivoire. Cette critique vous paraît-elle fondée ?
Il faut d’abord faire la différence entre le taux d’intérêt nominal et le taux d’intérêt réel. Le taux nominal est celui qui est affiché, soit 11 % dans le cas présent. Le taux réel correspond au taux nominal diminué du niveau de l’inflation.
Si l’inflation est de 6 % et que le taux nominal est de 11 %, le taux réel est de 5 %. C’est donc ce dernier qu’il faut prendre en considération pour apprécier le coût réel de l’endettement. Ensuite, on ne peut pas comparer deux économies sans tenir compte de leurs réalités respectives. Le Sénégal, la Côte d’Ivoire et la Guinée n’ont pas nécessairement les mêmes variables économiques. On ne peut pas comparer une tortue à un lion.
La vraie question est de savoir si, dans le contexte guinéen, ce taux de 11 %, compte tenu de l’inflation, nuit à l’économie ou appauvrit la population. Il faut également comparer cette rémunération aux possibilités de placement offertes par les banques. Si une banque propose un taux de 7 % et que l’inflation est de 6 %, le rendement réel est de 1 %. Avec un taux obligataire de 11 %, le rendement réel serait de 5 %, sur la base de la même hypothèse d’inflation. Le citoyen dispose donc d’une possibilité de placement potentiellement plus avantageuse auprès de l’État.
Pourquoi estimez-vous que le recours direct à l’épargne des citoyens peut être plus avantageux pour l’État que l’endettement auprès des banques ?
Parce que les banques rémunèrent l’épargne à un certain taux, puis prêtent cet argent à des taux beaucoup plus élevés. Elles jouent sur cette différence. Par exemple, une banque peut rémunérer l’épargne à 7 %, puis prêter à un investisseur à 17 ou 20 %. Elle réalise ainsi une marge importante. Si l’État empruntait auprès des banques, il pourrait supporter des taux d’intérêt allant jusqu’à 20 ou 21 %. En sollicitant directement les épargnants, il évite cet intermédiaire et peut proposer une rémunération plus avantageuse aux citoyens tout en réduisant le coût de son financement. À mon avis, cette démarche est bénéfique aussi bien pour l’État que pour les épargnants. C’est un succès important.
Certains observateurs s’inquiètent néanmoins de l’accumulation des emprunts et de la capacité de l’État à honorer ses engagements à long terme. La Guinée dispose-t-elle encore de marges d’endettement suffisantes ?
Sur le plan économique, la Guinée est encore loin du seuil de 70 % du PIB évoqué pour les pays de la CEDEAO. Nous sommes autour de 50 %, selon les chiffres que je prends en considération. Cela signifie que le pays dispose encore de marges pour mobiliser des ressources. Certains pays ont des niveaux d’endettement beaucoup plus élevés. Il y a même eu des périodes où certains dépassaient 100 % du PIB, voire davantage. Mais je reste convaincu que nous devons privilégier l’endettement sur le marché national. C’est ce que je défends.
En mobilisant l’épargne des particuliers, l’État ne risque-t-il pas de réduire les ressources disponibles pour les entreprises privées, qui ont également besoin de financements pour développer leurs activités ?
C’est ce qu’on appelle en économie l’effet d’éviction monétaire. Mais il faut regarder le fonctionnement de l’ensemble du circuit économique. L’argent mobilisé par l’État auprès des épargnants retourne ensuite dans l’économie, notamment à travers les marchés publics. Or, ce sont les entreprises qui exécutent ces marchés. L’État collecte donc l’épargne et la réinjecter dans l’économie en finançant des projets qui permettent aux entrepreneurs de travailler, de développer leurs activités et de créer de la richesse. Il faut aussi se demander si cet argent se trouvait réellement dans les banques avant d’être mobilisé. Il est possible qu’une partie de ces ressources n’était pas destinée au financement des activités économiques à travers le circuit bancaire.
Le budget de l’État fonctionne comme une pompe aspirante et refoulante : il aspire les ressources auprès des épargnants, puis les réinjecter dans l’économie au profit de la population et des entreprises. L’investissement crée de la richesse et produit un effet multiplicateur dont le secteur privé peut bénéficier.
Un entrepreneur qui a souscrit à cet emprunt obligataire peut-il ensuite soumissionner à un marché public financé grâce aux fonds mobilisés par l’État ? N’y aurait-il pas un conflit d’intérêt ?
Ce sont deux choses totalement différentes. Lorsqu’un entrepreneur prête de l’argent à l’État, il s’agit d’un contrat d’emprunt. Lorsque l’État lance un appel d’offres, cet entrepreneur peut soumissionner en tant qu’entreprise qui souhaite obtenir un marché. Les deux opérations ne sont pas liées. Le fait d’avoir souscrit à l’emprunt obligataire n’empêche donc pas une entreprise de participer à un appel d’offres, dans le respect des règles applicables.
J’encourage honnêtement le financement du développement par l’effort national. Tant que nous continuons à nous tourner vers l’extérieur, notre indépendance reste une chimère. La dette est le nid de la colonisation. La dette tue l’État. Je le dis souvent : si les États africains ne mettent pas fin à leur dépendance à la dette extérieure, cette dette finira par les tuer.
Lorsqu’on regarde les montants réellement reçus par les pays du Sud au titre de la dette et ceux qu’ils ont déjà remboursés, on constate que certains ont payé deux ou trois fois les sommes empruntées, sans pour autant en avoir fini avec leurs engagements. Le rééchelonnement contribue parfois à prolonger cette dépendance. Au lieu de parvenir à solder leurs dettes, les pays se retrouvent avec de nouveaux délais de remboursement et restent sous la pression de leurs créanciers.
Vous défendez donc un modèle de financement davantage fondé sur les ressources internes. Quelles sont, selon vous, les conditions pour rendre cette épargne nationale réellement disponible ?
Nous avons la possibilité d’augmenter les recettes publiques, de mieux discipliner les dépenses de l’État et d’encourager les citoyens qui disposent d’une capacité d’épargne à mettre leurs ressources à disposition. En réalité, l’épargne existe en Guinée en quantité suffisante. Ce qui manque, c’est sa disponibilité. Les gens ont de l’argent, mais ils ne sont pas toujours prêts à le confier à l’État. Cela s’explique notamment par le manque de confiance qui a longtemps caractérisé les relations entre les institutions publiques, en particulier le ministère des Finances, et les personnes qui disposent de ressources financières. Cette fois-ci, une confiance semble s’être installée. Nous prions Dieu pour qu’elle se maintienne, car cela arrangera tout le monde.
Certains citoyens redoutent également une crise de liquidité ou une pénurie de cash à la suite de cette mobilisation de l’épargne. Ce risque est-il réel ?
Il faut examiner cette question sous trois angles. D’abord, les banques ont une responsabilité dans la situation de liquidité que connaissent les citoyens. Lorsqu’une personne dépose son argent à la banque et qu’elle doit parfois passer toute une journée pour le retirer, cela pose problème. Il arrive de trouver cinq caisses, mais une seule fonctionne. À force de perdre du temps pour récupérer leur argent, certains préfèrent le conserver chez eux. Il y a également les difficultés rencontrées par les commerçants, notamment lorsqu’ils sont confrontés à des restrictions sur les montants qu’ils peuvent retirer ou transporter. Un commerçant qui fait venir plusieurs conteneurs ou même un bateau a besoin de disposer de ressources suffisantes pour ses opérations. S’il ne trouve pas satisfaction auprès des banques, il cherchera d’autres solutions.
Ensuite, il y a la responsabilité de l’État. Si les règles du droit budgétaire sont respectées, il ne devrait pas y avoir de difficulté. On ne doit pas engager une dépense lorsque les ressources nécessaires ne sont pas disponibles. Si je dispose de 10 millions de francs guinéens et que je commande un travail de 10 millions, je dois être en mesure de payer lorsque le travail est terminé. Une crise de liquidité survient lorsque les banques ne sont plus capables de répondre aux demandes de retrait de leurs clients. Nous avons déjà connu ce type de situation.
Mais, selon moi, la mobilisation actuelle de l’épargne ne constitue pas en elle-même une crise de liquidité. Les ressources existent et doivent servir à financer des projets identifiés. Les entreprises qui exécuteront les marchés devront être payées. Je ne vois donc pas de possibilité de crise liée à cet emprunt, à condition que les ressources soient correctement gérées et que les engagements soient respectés.